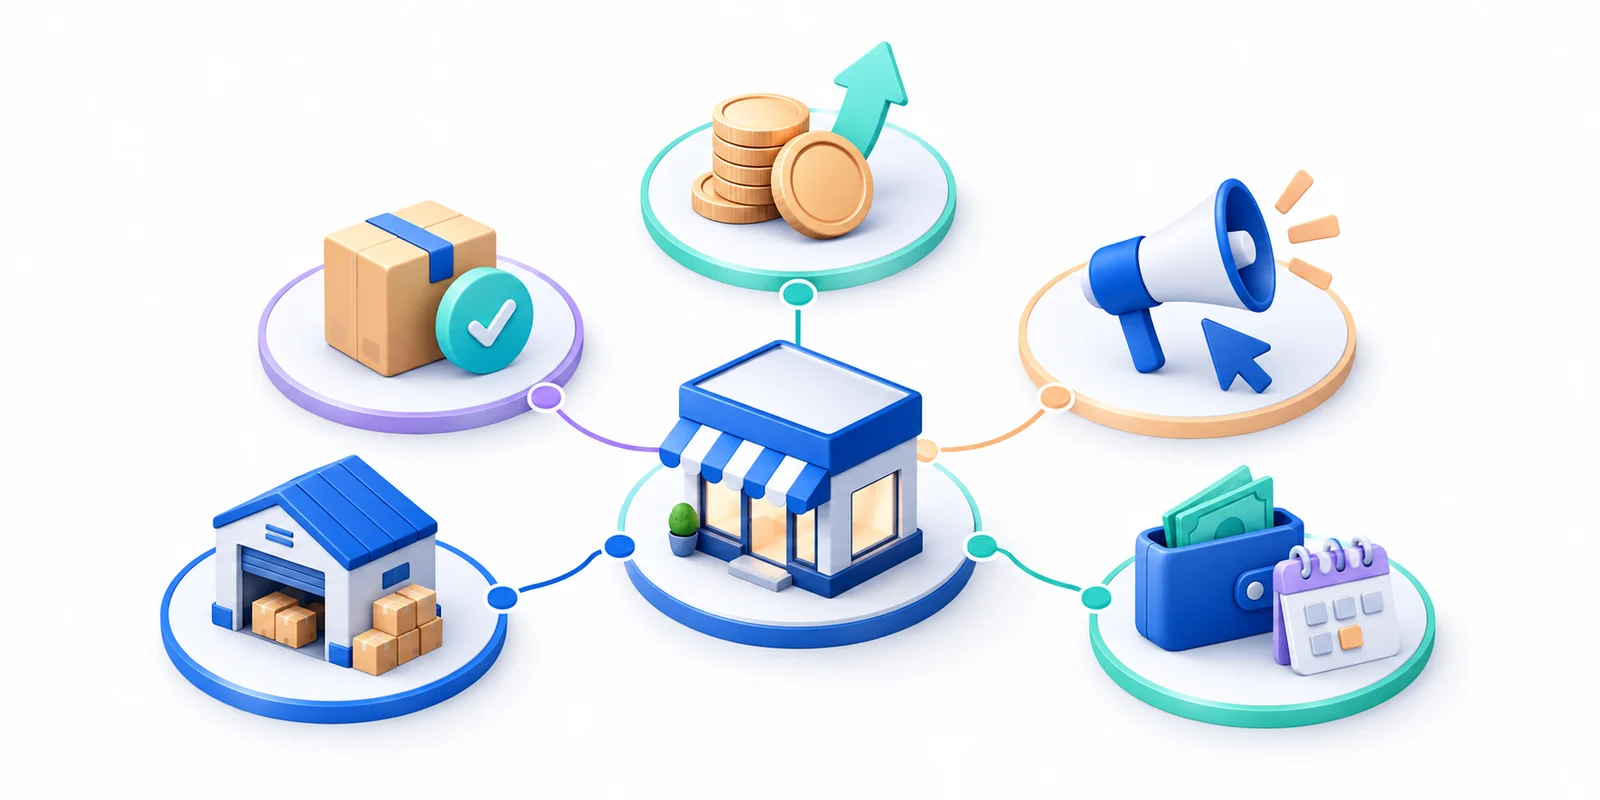
Оцифровка магазина: пять вопросов, на которые должны отвечать данные
Сколько заработал магазин? Какие товары стоит пополнять? Сколько можно тратить на рекламу? Когда заказывать поставку? Хватит ли денег на платежи? Для каждого вопроса разберём источник, расчёт и решение. Названия полей ниже сверены с оригинальными Excel-выгрузками; закупочные цены, остатки и расходы вне площадки нужно добавить из собственных документов.
Результат оцифровки — пять проверяемых ответов, а не количество графиков. У каждого ответа должны быть исходный документ, расчёт, период и действие.
Пять вопросов, с которых начинается управление магазином
Начните с одного закрытого периода. Оборот в карточках, начисления площадки, выплата в банк и прибыль отвечают на разные вопросы. Сведите их в одну модель, сохранив определения и исходные строки.
| Вопрос | Показатель | Решение |
|---|---|---|
| 1. Сколько заработали? | Прибыль периода после себестоимости, услуг, рекламы, внешних затрат и налогов | Найти расход или изменение цены, которое уменьшило результат |
| 2. Какие товары приносят деньги? | Вклад SKU после его прямых затрат | Пополнять товар, если вклад положительный и есть спрос |
| 3. Сколько платить за рекламу? | Расход на выкуп и вклад до рекламы | Ограничить ставку исходя из экономики товара |
| 4. Когда заказывать поставку? | Дни доступного запаса и срок пополнения | Заказать до исчерпания остатка |
| 5. Хватит ли денег? | Минимальный остаток по дням платёжного календаря | Согласовать даты закупки и обязательных платежей |
Далее — инструкция к каждому ответу. Финансовый отчёт подтверждает операции площадки, но не содержит закупочную стоимость товара, остаток вашего банковского счёта и все будущие обязательства. Без этих данных полный ответ получить нельзя.
1. Сколько магазин действительно заработал?
Откройте реализацию и расходы за один период. На WB скачайте Excel в разделе финансовых отчётов. В Ozon откройте «Финансы → Документы» и отчёт о реализации за закрытый месяц. На Маркете — «Финансы → Финансовые отчёты → По реализации». Подробные пути и особенности налогового дохода — инструкция по налогам с названиями файлов и столбцов.
| Площадка и проверенный файл | Что сверять | Что нельзя подставлять |
|---|---|---|
| WB, список еженедельных финансовых отчётов | «Продажа»; «В том числе Компенсация скидки по программе лояльности» уже входит в «Продажа» | «К перечислению за товар» и «Итого к оплате» — взаиморасчёты, а не прибыль |
| Ozon, «Отчет о реализации» | По товарным строкам: реализация + партнёрские выплаты по продажам − возвраты реализации − возвраты партнёрских выплат | «Цена реализации, руб.» — цена единицы, а не сумма продаж |
| Маркет, «Доставленные товары» | «Стоимость всех доставленных штук с НДС с учётом всех скидок, ₽»; возвраты проверяйте отдельно | «Стоимость всех доставленных штук с НДС без учёта скидок, ₽» показывает стоимость без учёта скидок; банковская выплата относится к взаиморасчётам |
Суммы реализации — начало сверки. В Ozon дополнительно нужен отчёт начислений: на листе «Начисления» найдите «Группа услуг», «Тип начисления» и «Сумма итого, руб.». Отберите услуги и их корректировки, сохраните знаки, отделите рекламу. Внешние расходы и себестоимость подтвердите своими документами. Не вычисляйте все услуги как разницу между оборотом и выплатой: туда могут попасть другие периоды и взаимозачёты.
Прибыль периода = доходы периода − себестоимость проданных товаров − услуги площадок − реклама − внешние расходы − налоги
Для плательщика НДС суммы доходов и расходов приводят к сопоставимой базе: исходящий и вычитаемый НДС учитываются по применяемому режиму. Налоговую оценку рассчитывайте отдельно по правилам своего режима, а не как произвольный процент от банковской выплаты.
Решение: если результат ухудшился, сравните строки доходов и затрат с сопоставимым периодом. Каждое изменение должно восстанавливаться до документа. Если себестоимость не заполнена, показывайте неполноту расчёта, а не завышенную прибыль.
2. Какие товары приносят прибыль, а какие создают оборот?
Соберите вклад по своему артикулу. В реализации и начислениях Ozon найдите поля «Артикул» и «SKU». На Маркете свой артикул находится в поле «Ваш SKU» листа «Доставленные товары» и «Ваш SKU» отчёта о платежах. Сохраните соответствие этим полям в справочнике товара.
Вклад SKU = доходы SKU после возвратов − себестоимость проданного количества − прямые услуги − реклама SKU − относящиеся к SKU налоги
Сначала посчитайте суммы по операциям за период. Делить итог на количество можно только при понятном составе продаж: изменение цены, партии закупки и возвраты прошлых продаж меняют средний результат. Для набора разложите закупочную стоимость по его составу. Расход без артикула сохраните отдельно и распределяйте только по принятому правилу.
Сводный недельный файл WB содержит итоговые суммы, но не артикулы товаров. По нему нельзя подтвердить прибыль отдельного SKU. Для такого расчёта понадобится товарная детализация; не переносите в сводный файл названия столбцов из другой формы.
Решение: товар с отрицательным вкладом требует проверки цены, затрат и рекламы до следующей закупки. Положительный вклад ещё не гарантирует прибыль магазина: он должен покрывать общие расходы. Товар с неизвестной себестоимостью остаётся в списке проверки.
3. Сколько магазин может платить за рекламу?
Сопоставьте расходы и состоявшиеся продажи. Рекламный отчёт показывает кампании и списания; реализация — выкупленные товары. Пополнение рекламного баланса само по себе не является расходом на продвижение за этот день. Списания, уже попавшие в финансовый отчёт, нельзя второй раз прибавить из истории рекламы.
Расход на выкуп = рекламные расходы / число выкупленных единиц
ДРР = рекламные расходы / выбранная выручка × 100%
Допустимая реклама на единицу = вклад до рекламы − требуемый вклад после рекламы
Для первых двух формул нужны одинаковые SKU, период и правило отнесения продаж. При нулевом числе выкупов или нулевой выручке долю не рассчитывают. В третьей формуле отрицательный результат означает, что выбранная экономика не допускает дополнительного рекламного расхода. Сумму до рекламы сначала восстановите по фактическим цене, услугам, себестоимости и налоговой оценке.
В Ozon проверяйте рекламные начисления по «Группа услуг» и «Тип начисления», сумму — по «Сумма итого, руб.». Нельзя назвать рекламой весь столбец «Сумма итого, руб.»: там есть выручка и другие услуги. Точные типы выбирайте из своей выгрузки и сверяйте с документом продвижения. На Маркете стоимость продвижения выделена отдельно от остальных услуг.
Решение: ограничивайте рекламу по вкладу товара, а не только по обороту кабинета. ДРР по всем продажам магазина и ДРР по рекламным продажам кампании — разные показатели; рядом с процентом укажите его базу.
4. Когда пополнять запас и сколько заказывать?
Возьмите отдельный отчёт об остатках. Финансовая реализация подтверждает продажи, но не наличие товара сегодня. Для пополнения нужны доступный к продаже остаток по складам, резерв, непригодный товар, подтверждённые поставки и срок их поступления. Названия складских столбцов проверяйте в своей выгрузке: финансовые файлы ниже их не содержат.
Дни запаса = доступное количество / средние выкупленные единицы в день
Точка заказа = средний дневной спрос × (срок поставки + страховой запас в днях)
Заказ = max(0; целевой запас − доступный остаток − подтверждённый приход в нужный срок)
Это плановая модель при заданном спросе и сроке поставки. Средний спрос считайте на сопоставимом интервале; дни отсутствия товара и сезонные изменения анализируйте отдельно. При нулевых продажах деление не даёт полезного срока. Товар в пути учитывайте только к дате, когда он действительно станет доступен. Минимальную партию и кратность упаковки применяйте после расчёта потребности.
На Маркете «Доставлено, шт.» листа «Доставленные товары» помогает сверить состоявшиеся продажи за период. Это не остаток и не прогноз спроса. Отменённые заказы и товары, только переданные в доставку, нельзя автоматически считать выкупами.
Решение: запускайте закупку, если прогнозный запас не перекрывает срок пополнения и резерв. До оплаты проверьте вклад товара и платёжный календарь: необходимость поставки ещё не означает, что её можно оплатить сегодня.
5. Хватит ли денег на закупку, налоги и команду?
Начните с банковского остатка на конкретную дату. Затем внесите по дням подтверждённые поступления, оплату поставщикам, зарплату, налоги, аренду и прочие обязательства. Для каждого платежа сохраните основание, срок и ответственного. Ожидаемую выручку от ещё не выкупленных заказов держите отдельным сценарием.
Остаток на конец дня = остаток на начало дня + поступления дня − платежи дня
Потребность в деньгах = max(0; требуемый резерв − минимальный остаток календаря)
В Excel Маркета «Отчёт о платежах» «Сумма транзакции, ₽» — операция площадки, «Статус» — её состояние, «Сумма платежного поручения или удерживаемая за услуги сумма, ₽» — поле взаиморасчётов. Начисление не становится банковским поступлением только потому, что оно положительное. У одной выплаты может быть несколько строк: не суммируйте повторяющуюся сумму поручения без проверки группировки.
На WB «Итого к оплате» также не подтверждает зачисление в банк в конкретный день. Прошедшие поступления сверяйте с выпиской, будущие — с действующим графиком площадки и условиями выплат. Сумму и дату налогового платежа проверьте по инструкции по налогам с названиями файлов и столбцов.
Решение: ищите первый день, когда остаток ниже резерва, и меняйте график закупки или привлекайте финансирование до этой даты. Положительный итог месяца не устраняет дефицит внутри месяца.
Как связать пять ответов с исходными отчётами
Сохраняйте исходный Excel отдельно от расчётной таблицы. В расчёте указывайте площадку, период, лист, строку и свой артикул. Тогда изменение итоговой суммы можно объяснить операцией, а не ручной правкой результата.
| Данные | Проверенный источник | Контроль |
|---|---|---|
| Продажи и возвраты Ozon | «Отчет о реализации»: товарные строки «Реализовано на сумму, руб.», «Возвращено на сумму, руб.» и партнёрские выплаты в блоках продаж и возвратов | реализация − возвраты реализации и партнёрские выплаты по продажам − возвраты партнёрских выплат совпадают с соответствующими итогами; итоговые строки не суммируются повторно |
| Услуги Ozon | «Начисления»: «Группа услуг» и «Тип начисления» — классификация, «Сумма итого, руб.» — сумма | Сохранены знак и тип; выручка отделена от услуг и рекламы |
| Платежи Маркета | «Отчёт о платежах»: «ID транзакции», «Сумма транзакции, ₽», «Тип транзакции», «Источник транзакции» | Возврат платежа не вычтен повторно, если сумма уже отрицательная |
| Себестоимость, внешний расход | Накладная, акт, договор и данные учёта | Есть документ и правило отнесения к товару или периоду |
| Запас и деньги | Складской отчёт и банковская выписка | Фактический остаток не заменён продажами или начислениями |
Сопоставляйте поле по названию, листу и группе отчёта. Если заголовок или структура изменились, сначала обновите сопоставление. Пути скачивания и полный разбор налоговых полей собраны в инструкция по налогам с названиями файлов и столбцов; особенности финансовых документов Маркета — в официальной справке.
Как проверить, что оцифровка работает
- Зафиксируйте границы. Один период, одинаковый набор площадок, понятные даты признания продаж и затрат.
- Сверьте исходные суммы. Продажи, возвраты и услуги проверяются отдельно; одинаковый общий итог может скрыть две компенсирующие ошибки.
- Проверьте сложные операции. Возврат прошлой продажи, набор, изменение себестоимости и расход без артикула должны иметь объяснимую обработку.
- Восстановите пять ответов. Прибыль, вклад SKU, предел рекламы, потребность в поставке, минимальный остаток денег.
- Примите решение. Укажите действие, ответственного и дату проверки. Не выдавайте показатель с отсутствующими входными данными за окончательный.
В UniTab начинайте проверку со сводки и переходите к P&L, юнит-экономике и остаткам. Критерий качества: сумму можно восстановить из документа, а команда понимает, что изменить в работе.
Частые вопросы
С чего начать, если учёт ведётся только в Excel?
Выберите один закрытый месяц и сведите продажи, возвраты, услуги и себестоимость по общему артикулу. Сначала добейтесь совпадения с документами, затем добавьте рекламу, запас и платёжный календарь. Автоматизация несверенных цифр ускоряет ошибку.
Как часто обновлять пять показателей?
Запас, рекламные расходы и ближайшие платежи проверяйте ежедневно. Прибыль и вклад товаров в течение месяца считайте предварительно, а после получения окончательных документов закрывайте период и объясняйте корректировки.
Можно ли управлять только по выручке?
Нет. Выручка не учитывает закупочную стоимость, все расходы и сроки платежей. Кроме того, определение выручки зависит от отчёта: например, в аналитике Маркета возвраты из этого показателя не вычитаются. Проверяйте реализацию, расходы, запас и деньги отдельно.
Как понять, что оцифровка окупается?
Запишите исходное отклонение и результат действия: расход на рекламу на выкуп, вклад SKU, дни запаса или минимальный остаток денег. Сравнивайте сопоставимые периоды и отделяйте эффект решения от изменения спроса и цен.
Проверьте экономику своего товара
Начните с цены, себестоимости и расходов площадки. Сравните сценарии до закупки, а затем проверяйте прогноз по фактическим данным.
Открыть бесплатную юнитку